재산세 세부담 상한 105·110·130%, 우리 집은 작년보다 얼마나 오를 수 있나요?
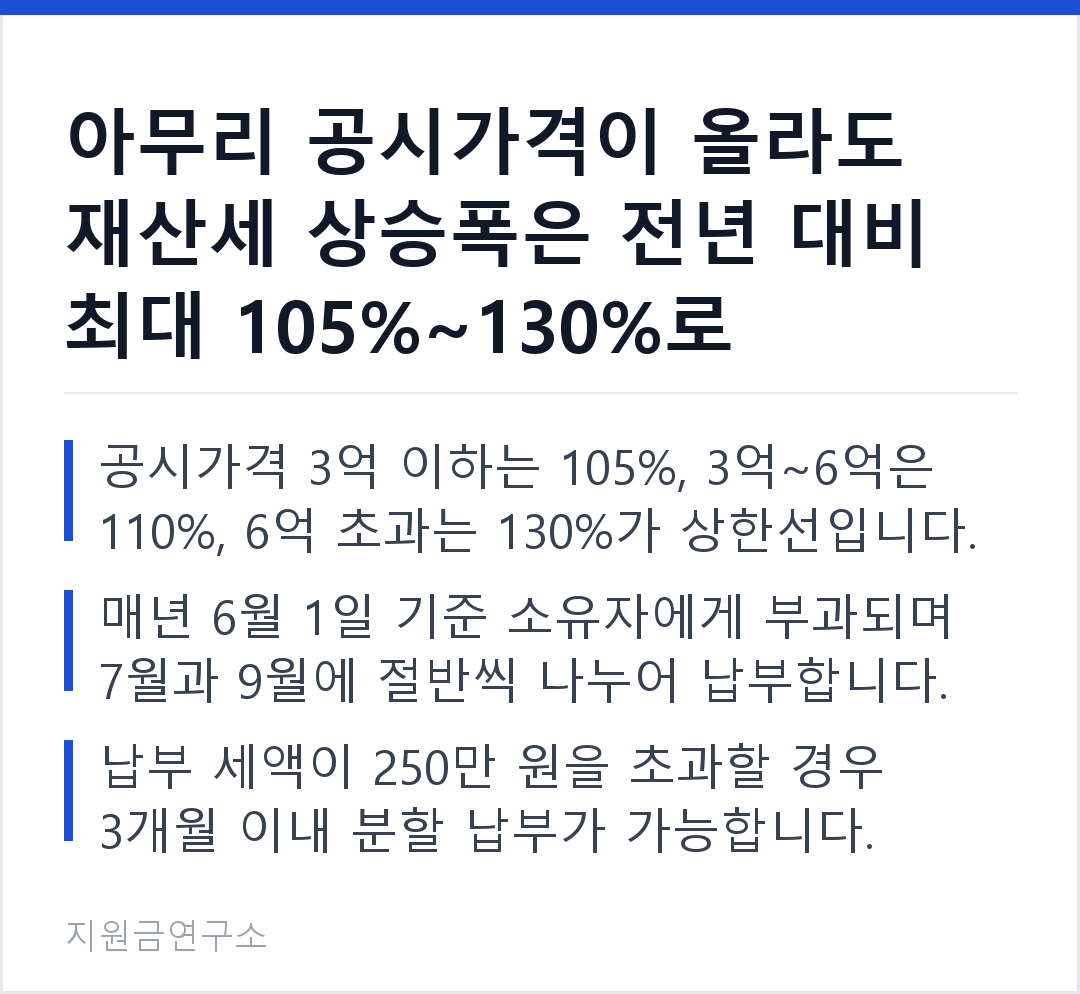
2026년 재산세는 매년 6월 1일 기준 주택 소유자에게 부과되며, 공시가격에 따라 전년 대비 세부담 상한선(105%, 110%, 130%)이 엄격히 제한됩니다. 재산세는 매년 7월과 9월에 나누어 위택스를 통해 확인 및 납부할 수 있으며, 공시가격이 급등하더라도 직전 연도 납부 세액을 기준으로 상승 폭이 법적으로 통제됩니다.
| 공시가격 | 공정시장가액비율 | 과세표준 | 재산세 본세 | 도시지역분+지방교육세 | 연간 합계 | 7월·9월 각 납부 |
|---|---|---|---|---|---|---|
| 1억원 | 43% | 43,000,000원 | 21,500원 | 64,500원 | 86,000원 | 43,000원 |
| 2억원 | 43% | 86,000,000원 | 56,000원 | 131,600원 | 187,600원 | 93,800원 |
| 3억원 | 43% | 129,000,000원 | 99,000원 | 200,400원 | 299,400원 | 149,700원 |
| 4억원 | 44% | 176,000,000원 | 172,000원 | 280,800원 | 452,800원 | 226,400원 |
| 5억원 | 44% | 220,000,000원 | 260,000원 | 360,000원 | 620,000원 | 310,000원 |
| 6억원 | 44% | 264,000,000원 | 348,000원 | 439,200원 | 787,200원 | 393,600원 |
| 7억원 | 45% | 315,000,000원 | 472,500원 | 535,500원 | 1,008,000원 | 504,000원 |
| 9억원 | 45% | 405,000,000원 | 787,500원 | 724,500원 | 1,512,000원 | 756,000원 |
2026년 주택 가격별 공정시장가액비율 및 세부담 상한선
본문 표에서 보듯 주택의 공시가격에 따라 적용되는 공정시장가액비율과 세부담 상한율이 다릅니다. 이 표를 읽으실 때는 내가 보유한 주택이 '1세대 1주택' 특례에 해당하는지 먼저 확인하셔야 합니다. 다주택자는 일률적으로 60%의 비율이 적용되지만, 1주택자는 공시가격이 낮을수록 더 낮은 비율(43%~45%)을 적용받아 세 부담이 크게 낮아집니다.
| 주택 공시가격 | 공정시장가액비율 (1주택) | 세부담 상한율 (전년 대비) |
|---|---|---|
| 3억 원 이하 | 43% | 최대 105% |
| 3억 초과 ~ 6억 이하 | 44% | 최대 110% |
| 6억 원 초과 | 45% | 최대 130% |
많은 분들이 가장 많이 착각하시는 구간이 바로 '6억 원 초과' 구간입니다. 공시가격이 6억 원을 초과한다고 해서 세율이 급격히 뛰는 것도 부담이지만, 전년 대비 세부담 상한선이 130%로 설정되어 있어 집값이 조금만 올라도 세금이 작년보다 최대 30%까지 더 나올 수 있습니다. 내 집의 공시가격을 확인한 뒤 위 표의 구간 중 어디에 해당하는지 매칭해보시면 올해 부과될 세금의 최대 상승 한도를 쉽게 가늠하실 수 있습니다.
자주 묻는 재산세 Q&A 6가지
Q1. 세부담 상한제도가 정확히 무엇인가요?
세부담 상한제도는 부동산 공시가격이 급격하게 오르더라도 납세자의 세금 부담이 한 번에 과도하게 늘어나지 않도록 방지하는 안전장치입니다. 당해 연도에 계산된 재산세 산출액이 아무리 높더라도, 법에서 정한 상한선(전년도 실제 납부 세액의 105%~130%)을 초과하여 부과할 수 없도록 제한합니다.
Q2. 공시가격이 갑자기 2배로 뛰었는데 세금도 2배가 되나요?
아닙니다. 공시가격이 아무리 많이 올랐어도 세부담 상한선이 작동하기 때문에 세금이 곧바로 2배가 되지 않습니다. 예를 들어 공시가격 2억 원짜리 주택의 가격이 크게 올랐더라도, 3억 원 이하 구간에 해당하므로 올해 재산세는 작년 납부액의 최대 105%까지만 늘어납니다.
Q3. 1세대 1주택자와 다주택자의 상한선 기준이 다른가요?
세부담 상한선 비율 자체는 주택 공시가격을 기준으로 적용되므로 1주택자와 다주택자 모두 동일한 비율(105%, 110%, 130%)을 적용받습니다. 다만, 세액을 계산하는 기초가 되는 '공정시장가액비율'에서 다주택자는 60%를 적용받고 1주택자는 43%~45%의 특례를 적용받으므로 실제 찍히는 세금 자체는 다주택자가 훨씬 더 높게 나옵니다.
Q4. 재산세 고지서가 7월과 9월에 두 번 나오는 이유는 무엇인가요?
주택분 재산세는 납세자의 부담을 덜어주기 위해 전체 세금의 절반(1/2)은 7월 16일부터 31일까지, 나머지 절반은 9월 16일부터 30일까지 나누어 부과하는 것이 원칙입니다. 단, 주택분 재산세 총액이 20만 원 이하인 경우에는 7월에 한꺼번에 전액 부과됩니다.
Q5. 재산세가 너무 많이 나왔는데 분할 납부도 가능한가요?
네, 납부할 재산세액이 250만 원을 초과하는 경우에는 납부기한이 지난 날부터 3개월 이내에 분할 납부할 수 있습니다. 납부 세액이 250만 원 초과 500만 원 이하일 때는 250만 원을 초과하는 금액을 분납할 수 있고, 500만 원을 초과할 때는 전체 세액의 50% 이하 금액을 분납 신청할 수 있습니다.
Q6. 주택 외에 상가나 토지에도 동일한 세부담 상한선이 적용되나요?
토지와 일반 건축물의 세부담 상한선은 주택과 다르게 적용됩니다. 주택은 공시가격에 따라 105%~130%로 차등 적용되지만, 토지와 상가 등의 건축물은 전년도 세액 대비 최대 150%의 상한선이 일률적으로 적용되므로 세금 상승 폭이 주택보다 상대적으로 더 클 수 있습니다.
실제 우리 집 재산세 상승 제한 계산해보기
실제 가구 상황을 대입하여 세부담 상한선이 어떻게 적용되는지 살펴보겠습니다. 서울에 공시가격 5억 원짜리 아파트를 1채 보유하고 있는 1세대 1주택자 가구의 사례입니다.
- 가구 상황: 1세대 1주택 보유 (공시가격 5억 원)
- 직전 연도(2025년) 실제 납부한 재산세액: 50만 원
- 2026년 세부담 상한 구간: 공시가격 3억 초과 ~ 6억 이하이므로 110% 상한 적용
이 가구의 올해 부동산 가치 상승으로 인해 실제 수식대로 산출된 재산세(도시지역분 등 제외)가 65만 원이 나왔다고 가정해 봅시다. 하지만 세부담 상한선이 존재하기 때문에, 이 가구는 직전 연도 납부액 50만 원의 110%인 55만 원까지만 최종 세금으로 부과받게 됩니다. 계산식에 의해 산출된 65만 원 중 상한선을 초과한 10만 원은 청구되지 않고 경감되는 혜택을 보게 되는 것입니다.
재산세 납부 전 최종 체크리스트
- ✔ 매년 6월 1일 기준 소유권 확인: 6월 1일에 부동산을 매수했다면 당해 연도 재산세는 매수자 부담입니다.
- ✔ 납부 기한 준수: 7월분(7월 16일~31일)과 9월분(9월 16일~30일) 납기일을 놓치면 가산세가 부과됩니다.
- ✔ 고지서 수령 방식 확인: 위택스나 스마트폰 앱을 통해 전자고지서 및 자동이체를 신청하면 소액의 세액 공제 혜택을 받을 수 있습니다.
본 글은 일반 정보이며 개별 상담은 전문가에게 문의하세요.
함께 보면 좋은 글
- 1명당 150만 원 연말정산 부양가족 공제, 놓치기 쉬운 필수 조건
- 종합소득세 모두채움 대상자인데 저도 혼자서 신고할 수 있을까요?
- 자동차를 소유한 차주분이라면 꼭 챙겨야 할 자동차세 연납
내 상황에 맞는 제도를 찾으려면 내게 맞는 지원금 찾기를 이용해 보세요.


